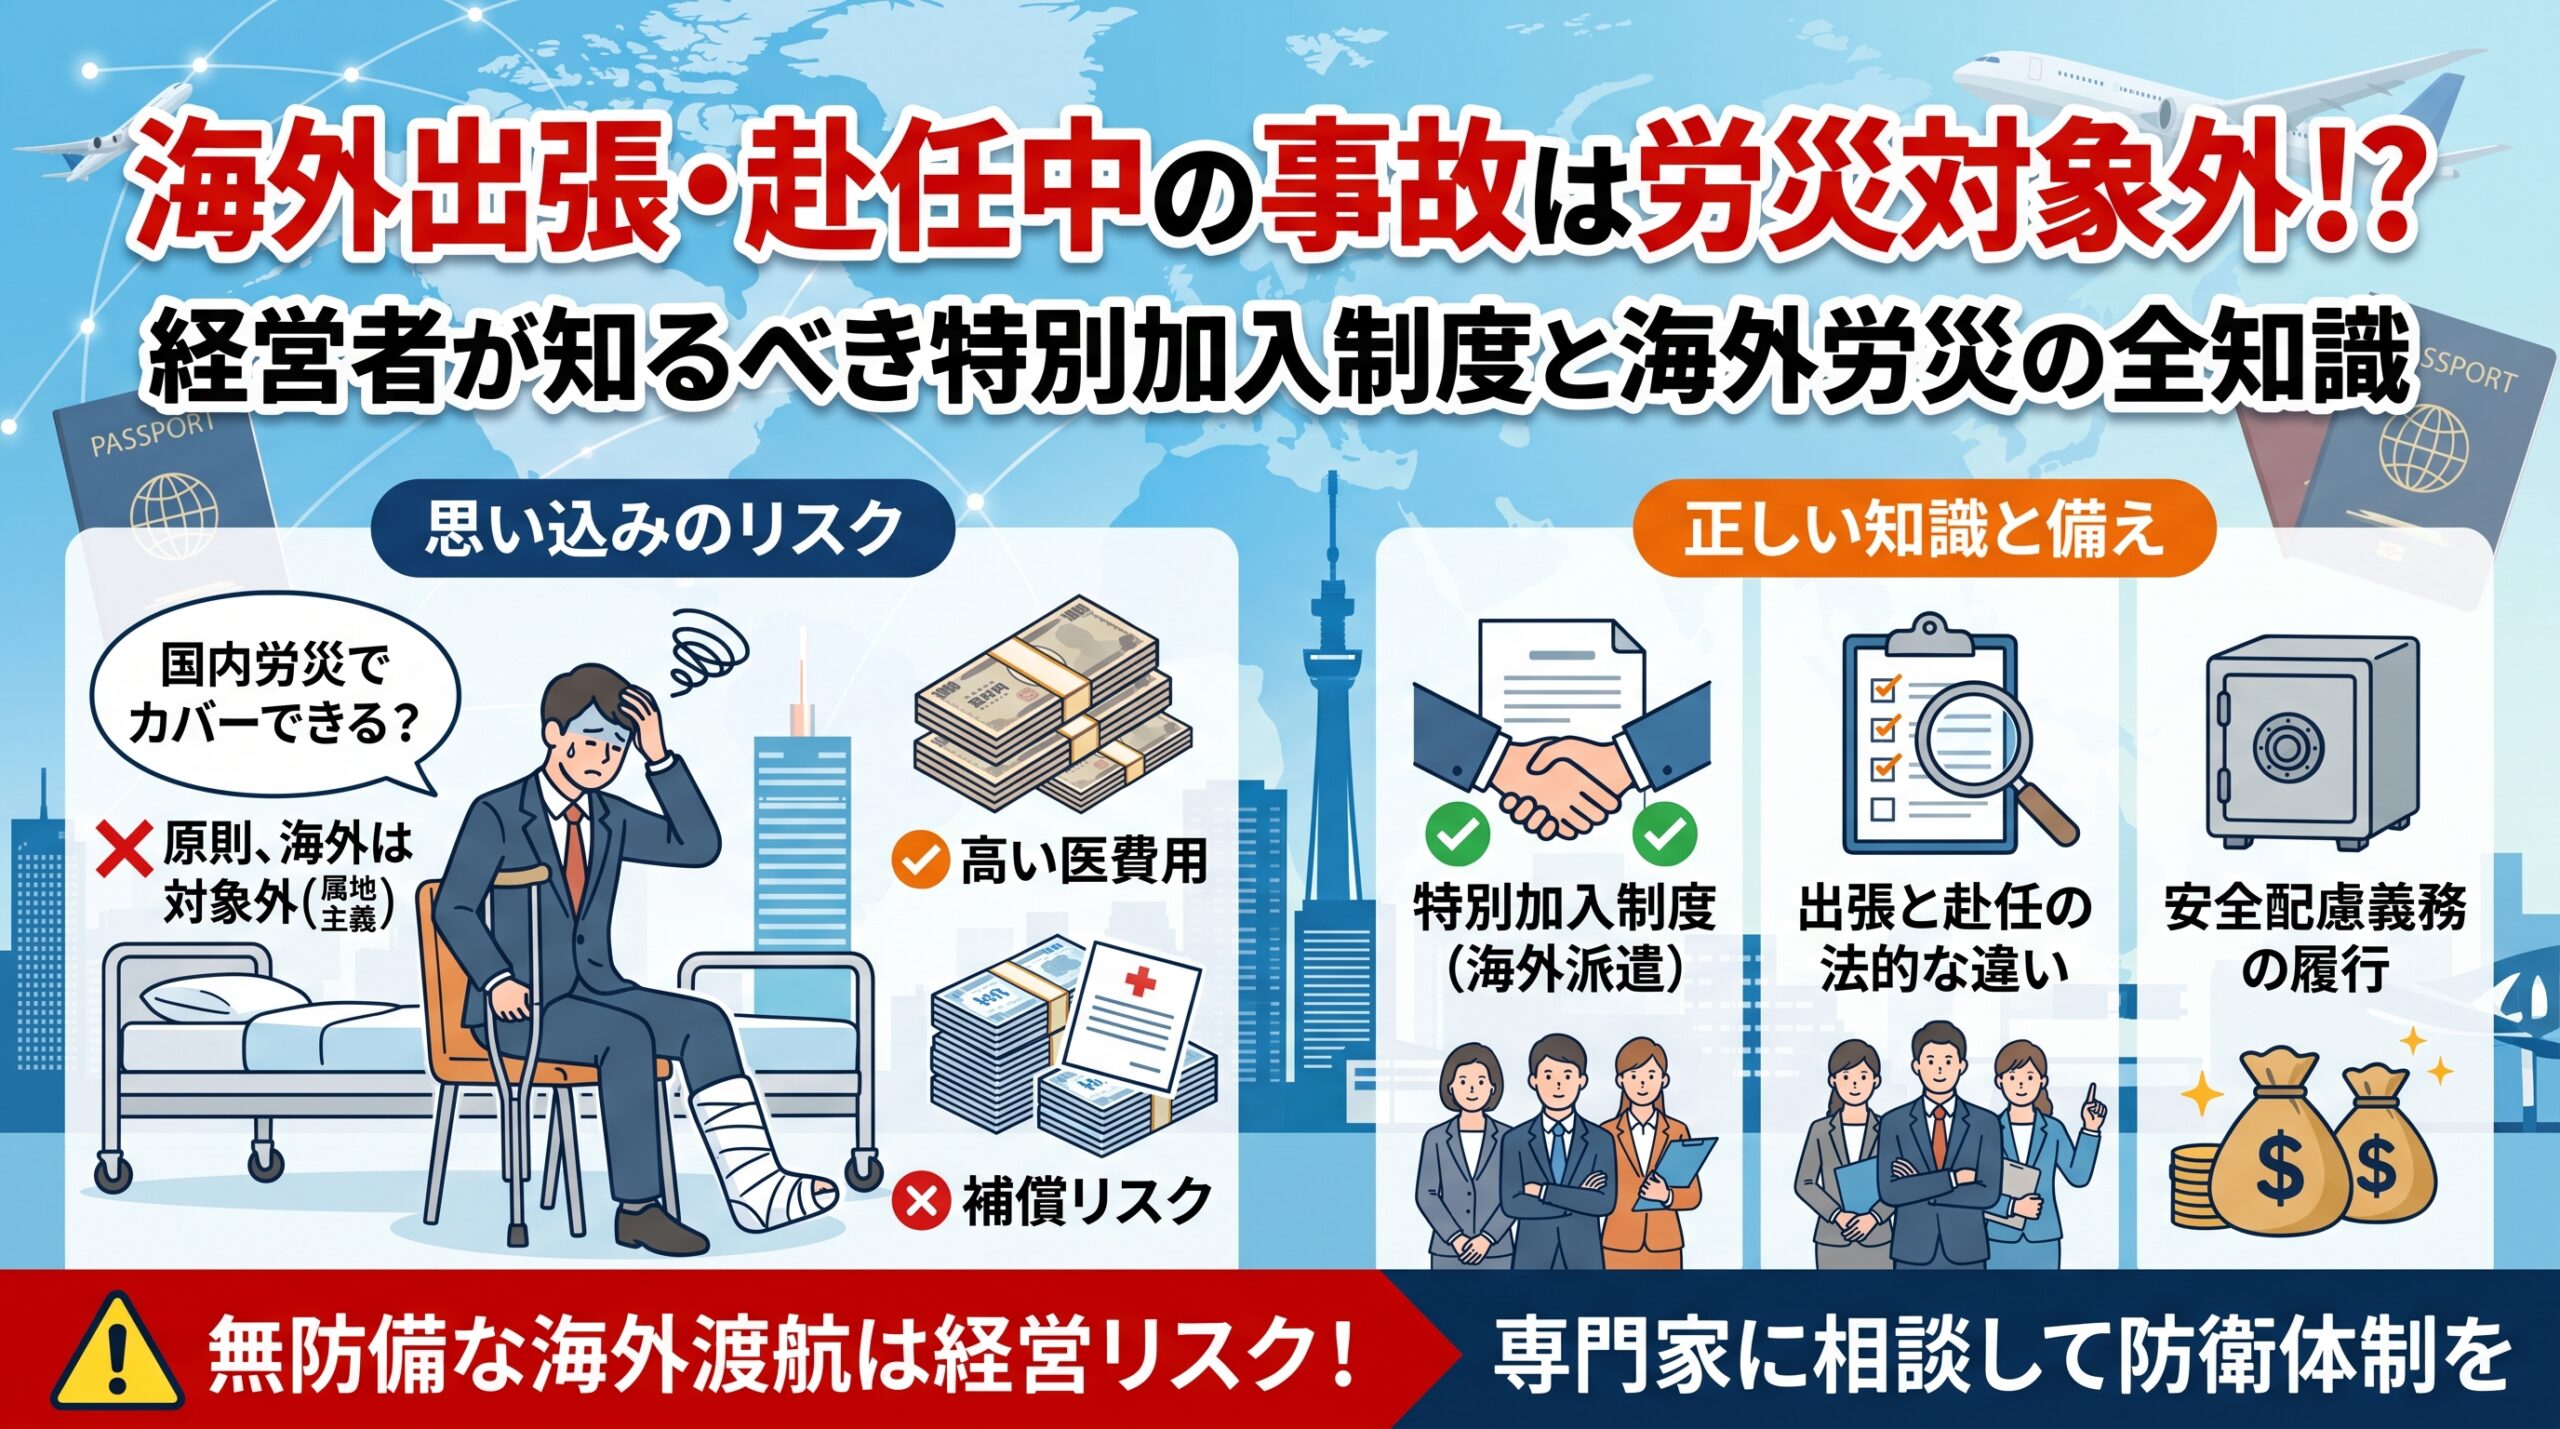
はじめに:海外での事故・病気、会社の労災保険でカバーできると思っていますか?
グローバル化が進む現代において、海外拠点への出張や現地法人への赴任、海外展示会への参加など、従業員や役員が海外へ渡航する機会は年々増加しています。
ここで経営者様や労務担当者様に質問です。
「海外出張中や海外赴任中に、従業員や役員が現地で怪我をしたり、感染症などの病気にかかったりした場合、日本の労災保険で治療費や休業補償が下りるでしょうか?」
「日本の会社から給与や役員報酬を払っているし、日本の労災保険に入っているのだから当然補償されるはずだ」と考えていらっしゃるならば、非常に危険です。
結論から申し上げますと、日本の労働者災害補償保険法(労災保険法)は「属地主義(日本国内の事業場にのみ適用される原則)」をとっているため、海外で発生した事故や病気に対しては、原則として日本の労災保険が適用されません。
ただし、この原則には労働者の実態に合わせた「2つの重要な例外(救済策)」が設けられています。
- 海外「出張」者の場合(当然適用)
日本国内の事業場に所属し、その事業場の指揮命令のもとで一時的に海外へ赴く「海外出張者(労働者)」については、国内の労災保険がそのまま当然適用されます。 人事・労務・労働問題の弁護士相談- 対象例: 商談、技術指導、市場調査などの目的で短期間海外へ渡航する場合
- 海外「派遣」者の場合(特別加入制度)
都道府県労働局(労働基準監督署、公共職業安定所)所在地一覧 – 厚生労働省海外の現地の事業場に所属し、現地の指揮命令のもとで長期間勤務する「海外派遣者」については、通常の労災保険は適用されなくなります。しかし、これでは保護に欠けるため、あらかじめ手続きをすることで日本の労災保険に加入できる「海外派遣者の特別加入制度」が用意されています。- 対象例: 海外支店や現地法人への転勤・赴任、開発途上国への技術協力派遣など
- 条件: 日本国内の事業主から派遣されること、また赴任前に労働基準監督署へ「特別加入申請書」を提出し、承認を受けていること
万が一、この区分や制度を解釈せず無防備な状態で海外派遣を行い、現地で死亡事故や重症事故が発生した場合、現地での莫大な医療費請求に加え、会社は安全配慮義務違反として数千万円から1億円を超える致命的な損害賠償を負うことになります。
本記事では、海外出張と海外赴任の法的な違い、労災保険の適用関係、見落とされがちな役員の補償リスク、身を守るための「海外派遣者の特別加入制度」、そして経営リスクを遮断するための実務防衛策について徹底解説いたします。
1. 「海外出張」と「海外赴任」の法的な違いと労災の適用関係
海外渡航における労災保険の適用を考える上で、最も重要になるのが「海外出張」と「海外赴任(海外派遣)」の法的な区分です。この違いを正確に理解していない企業様が非常に多く見受けられます。
| 区分 | 海外出張 | 海外赴任(海外派遣) |
|---|---|---|
| 指示・所属関係 | 日本の単一の事業場の指揮命令下にある | 現地法人や海外支店等の指揮命令下に入る |
| 期間の目安 | 数日〜数ヶ月程度の短期 | 数ヶ月〜数年単位の長期 |
| 労災保険の適用 | 原則として「日本の労災」が適用(当然適用) | 原則として「日本の労災」は適用除外(特別加入が必要) |
(1)海外出張(日本の労災がそのまま適用されるケース)
日本の本社・事業場に所属し、その事業場の指揮命令を受けて短期的に海外へ赴き、商談や展示会参加、一時的な作業等を行う場合は「海外出張」とみなされます。
この場合、労働関係の主たる拠点が日本国内にあると解されるため、特段の手続きをしなくても日本の労災保険(通勤災害・業務災害)がそのまま当然適用されます。
(2)海外赴任・海外派遣(特別加入が必要なケース)
海外の現地法人、子会社、海外支店、現地合弁会社等に転勤・出向し、現地の指揮命令下で業務を行う場合は「海外赴任(海外派遣)」となります。
この場合、どれほど日本本社から給料が出されていようと、法的には「海外の事業場に所属している」と判断されるため、日本の通常の労災保険の対象から完全に外れます。
2. 「特別加入制度(海外派遣)」を行わなければ発生する恐ろしいリスク
「海外赴任の社員は日本の労災が使えない」という法的リスクを回避するために国が用意しているのが、「労災保険の特別加入制度(海外派遣)」です。
もし、この特別加入の手続きを行わないまま従業員や役員を海外へ派遣し、現地で災害が発生した場合、会社には以下の破滅的リスクが襲いかかります。
Risk 1:海外の「爆発的な医療費」を会社が全額自己負担するリスク
海外(特に欧米やアジアの私立病院等)の医療費は、日本の感覚とは比べものにならないほど高額です。
- 盲腸(虫垂炎)の手術・入院: 数百万円
- 重症患者のチャーター機による日本への医療搬送: 1,000万円〜2,000万円以上
労災保険が適用されず、民間医療保険の補償上限を超えてしまった場合、その莫大な治療費や搬送費用は、業務命令で派遣した会社側が負担せざるを得ない事態に陥ります。
Risk 2:役員の海外渡航における「特別加入」の判断ポイント
実務上、特に慎重な判断が求められるのが「役員(取締役・代表取締役等)の海外渡航」です。
役員は原則として「労働者」ではないため、国内において「中小事業主等の特別加入」を行っていない場合、単なる役員としての出張では公的補償の対象外となります。
一方で、海外へ長期間派遣される場合などで通常の労災が適用されないケースでも、海外の中小規模の事業所等に派遣される事業主や役員は「海外派遣者の特別加入制度」に加入できる場合があります。
判断のポイント:国内の事業規模(中小事業主の要件を満たすか)や、海外派遣先での地位・業務実態(労働者性や役員としての派遣実態があるか)によって特別加入の可否が決まります。役員が海外で業務を行う場合、国内・海外双方の事業規模や実態に基づき、正しく特別加入の手続きを組んでおかなければ、現地での被災時に補償が一切下りないという事態に陥ります。
Risk 3:安全配慮義務違反による「数千万円〜1億円超」の民事賠償
労働契約法第5条に基づき、会社は海外に派遣する労働者に対しても安全配慮義務を負っています。
「特別加入制度が存在することを知りながら手続きを怠り、無補償のまま現地で障害が残るような事故に遭わせた」あるいは「死亡させた」場合、遺族や本人から会社に対して「安全配慮義務違反(過失)」による損害賠償請求訴訟を起こされる可能性が極めて高くなります。この場合の賠償判決額は数千万円から1億円規模に達します。
(1)特別加入の対象となる者
以下のいずれかに該当する方が、日本の労災保険に特別加入できます。
- 日本国内の事業主から、海外の事業場(現地法人・合弁会社・現地支店等)に派遣される労働者
- 日本国内の事業主から、海外の技術指導等のために派遣される労働者
- 日本国内の事業主(中小事業主)や、その役員で、海外の中小規模の事業に派遣される者
(2)給付基礎日額と保険料の仕組み
特別加入を行う際は、本人の所得水準に合わせて「給付基礎日額(3,500円〜25,000円の16段階)」を選択・決定します。この給付基礎日額に基づいて年間保険料が算出され、万が一の際の「休業補償」や「遺族補償」の支給額が決定されます。
- 給付内容: 国内の労災保険と同等の給付(療養補償給付、休業補償給付、障害補償給付、遺族補償給付等)が受けられます。
(3)絶対に押さえるべき「事前申請(遡及不可)」の原則
特別加入において最も重要なルールが、「必ず海外へ派遣される前に申請・承認を受けなければならない」という点です。
「海外に渡航して事故が起きてから、過去に遡って特別加入する」ということは法律上100%不可能です。派遣前に管轄の労働基準監督署長(都道府県労働局長)へ「労災保険特別加入申請書(海外派遣)」を提出し、承認を受けた日以降でなければ補償の対象となりません。
4. 海外出張と赴任の境界線が曖昧な「グレーゾーン」の判断
実務において、社労士のもとへ最も多く寄せられる相談が「これは出張なのか、赴任(派遣)なのか判断がつかない」というグレーゾーンのケースです。
判断に迷いやすい代表的な3つのパターンと実務上の解釈を整理いたします。
ケース①:期間が1年以上に及ぶ長期の海外出張
- 判断: 単に「出張」という名目であっても、期間が1年以上に及び、現地の工場や事務所に常駐して業務を行う場合は、実態として「海外派遣(赴任)」とみなされる可能性が高くなります。名目に囚われず、実態に合わせて特別加入手続きを行うのが安全です。
ケース②:日本本社と現地法人の両方から給与が出ている(兼務)
- 判断: 日本の本社で役員や部長を務めつつ、海外現地法人の役員(プレジデント等)を兼務している場合、現地での業務中に起きた事故は「現地法人の業務」とみなされ、日本の通常の労災では下りないリスクが極めて高くなります。この場合も特別加入が必須となります。
ケース③:出張中に休日は観光を行う場合
- 判断: 海外出張の期間中であっても、業務と全く関係のないプライベートな移動や観光を行っている最中に発生した事故・怪我については、国内同様に「業務遂行性・業務起因性」が否定され、労災保険の対象外となります。
5. 社労士・法務が推奨する「海外派遣リスク防衛」の3ステップ
海外渡航に伴う労災・安全衛生トラブルから会社と従業員・役員を守るため、企業が即座に構築すべき実務フローは以下の3ステップです。
【海外渡航リスク完全防衛の3ステップ】

[ステップ1:「出張」と「赴任」の明確な区分フローの作成]
 ・渡航期間、現地の指揮命令系統、業務内容から事前に労災適用区分を判定
 ・社内の「海外出張規程」「海外赴任規程」の整備

[ステップ2:役員・従業員の「特別加入」と「民間保険」の二重手配]
 ・派遣要件を満たす赴任者・役員は、渡航前に労基署へ特別加入申請書を提出
 ・労災適用外の範囲をカバーするため、会社負担で民間の「海外旅行保険(法人契約)」を導入

[ステップ3:公的補償+民間保険によるハイブリッド防衛]
 ・労災保険ではカバーしきれない「民間病院でのキャッシュレス診療」「家族の救援費用」「賠償責任」等を民間の海外旅行保険でカバー
Step 1:出張と赴任の判定チェックリストの導入
社内の人事・労務フローにおいて、海外渡航が決まった段階で「今回の渡航は出張か赴任か」を客観的にチェックシートで判定する仕組みを作ります。渡航名目だけで判断せず、現地での指揮命令関係を文書で残しておくことが重要です。
Step 2:役員・従業員の補償ルートの判定と手配
海外渡航が決まった際、対象者が「従業員なのか役員なのか」「出張なのか赴任なのか」、そして国内・海外の事業規模や業務実態が特別加入要件を満たすかを正しく判定します。
- 条件を満たす海外赴任・派遣: 渡航前に「労災の特別加入手続き」を完了させる
- 労災補償の範囲外となるリスクへの備え: 会社負担で民間の海外旅行保険(法人無記名包括契約など)を適用し、補償の穴をなくす
Step 3:公的補償(特別加入)+民間保険の「ハイブリッド防衛」
特別加入(公的労災)は非常に強力な補償ですが、「現地での即時キャッシュレス治療(病院への直接払い)」「家族が現地へ駆けつける際の救援者費用」「現地での賠償責任(ホテルの部屋を壊した等)」まではカバーできません。
そのため、「労災特別加入(治療費・休業補償・障害・遺族補償)」+「企業向けの民間海外旅行保険(キャッシュレス・救援費用・賠償責任)」をセットで運用することが、会社・従業員・役員を守る最強の防衛ラインとなります。
まとめ:無防備な海外渡航は会社を崩壊させる
海外での業務には、国内以上に思わぬ事故や病気、感染症、治安上のリスクが潜んでいます。
- 海外出張(労働者・国内労災対象の役員): 日本の労災保険がそのまま当然適用。
- 海外赴任(派遣): 日本の通常の労災は適用外。渡航前の「特別加入」が絶対に必要。
- 役員の海外派遣: 国内規模や海外派遣先での地位・業務実態を満たせば「特別加入」が可能。補償外となる領域は民間の海外旅行保険でカバー。
- 未手続きの代償: 莫大な海外医療費の自腹負担+安全配慮義務違反による1億円規模の損害賠償リスク。
「これまで何も起きなかったから大丈夫」「出張扱いにしておけばバレないだろう」という甘い考えは、事故が起きた瞬間に会社の経営を揺るがす致命傷となります。
自社の海外渡航者の労災区分に不安がある場合や、特別加入の手続き、出張・赴任規程の作成、役員補償体制の見直しを行いたい企業様は、速やかに労務の専門家である社会保険労務士にご相談いただき、盤石な防衛体制を整えていきましょう。
コメント